Kredit Perbankan Tumbuh tapi UMK Tertinggal, Dominasi Korporasi Disorot
- account_circle Robi
- calendar_month 1 menit yang lalu
- comment 0 komentar
- print Cetak
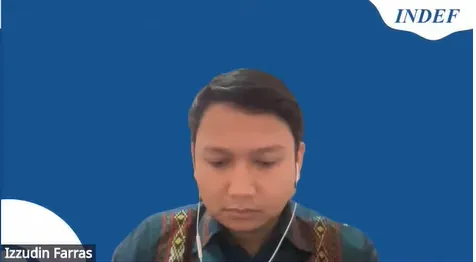
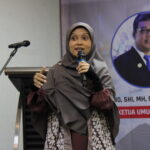
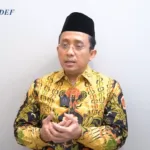
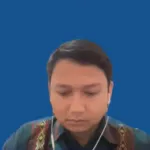
Foto: Izzudin Al Farras/tangkapan layar
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
INAnews.co.id, Jakarta- Kredit perbankan tumbuh pesat, tetapi UMKM tertinggal. Head of Center of Digital Economy and SMEs INDEF, Izzudin Al Farras, menyebut kredit perbankan Agustus 2026 tumbuh 13,65 persen, sedangkan kredit UMKM hanya 2,38 persen. Ia menilai arah penyaluran kredit memperlebar ketimpangan.
Kredit mengalir ke korporasi
Pertumbuhan kredit Agustus 2026 jauh melampaui Agustus 2025 yang hanya 7,5 persen. “Pertanyaannya, ke mana kredit itu pergi? Ternyata bukan ke UMKM, melainkan ke korporasi besar,” kata Farras. Ia menilai hal itu tercermin pada rilis BPS yang menunjukkan pertumbuhan pembentukan modal tetap bruto (PMTB) dan sektor jasa keuangan yang sangat tinggi.
Menurut Farras, bank menghindari risiko karena kredit macet UMKM tinggi. Padahal sektor yang banyak diisi UMKM, seperti perdagangan serta makanan dan minuman, tumbuh kuat. Ia juga menyoroti suku bunga acuan 5,75 persen sejak Juni 2026 yang berlawanan dengan tren global. “Biaya bank tinggi dan diteruskan ke bunga kredit, di saat daya beli melemah,” ujarnya.
Data yang dipaparkan menunjukkan penyaluran kredit didominasi bank KBMI 4 dengan porsi lebih dari 54 persen. Kredit UMKM nonsubsidi juga lebih besar dari KUR. “Pemerintah perlu mengevaluasi mengapa, meski memberi subsidi bunga KUR yang besar, penyaluran KUR lebih rendah dibanding kredit UMKM nonKUR,” katanya. Ia menyebut perlu perbaikan administrasi dan kecepatan pencairan.
Optimisme konsumen turun
Meski BPS mencatat konsumsi tumbuh sekitar 5 persen, Farras menyebut Indeks Keyakinan Konsumen (IKK) turun 10 poin dari awal tahun hingga Juli 2026, meski masih di atas 100. Indeks penjualan riil turun hampir 5 poin. “Kalau pertumbuhan konsumsi sekitar 5 persen tetapi tidak terartikulasi pada apa yang dirasakan konsumen, optimisme harus dibangun lewat peningkatan pendapatan riil,” ujarnya.
Pengeluaran barang melemah, sedangkan jasa tumbuh, yang menurutnya mengindikasikan belanja daring meningkat. Pangsa konsumsi rumah tangga terhadap PDB turun dari 53 persen menjadi 51 persen. Menurut Farras, pertumbuhan ekonomi kali ini didorong belanja pemerintah, investasi, dan ekspor, bukan konsumsi rumah tangga. Lonjakan sektor makanan dan minuman sebesar 11,2 persen disebutnya bersumber dari belanja pemerintah terkait MBG.
Pinjol: dua pertiga konsumtif
Farras juga menyoroti pinjaman daring (peer-to-peer lending). Sebanyak 66 persen penyaluran fintech P2P lending untuk konsumtif, padahal OJK menargetkan porsi produktif minimal 40 persen. “Dua pertiga konsumtif, sepertiga produktif. Kita harus mencegah masyarakat menggali lubang untuk menutup lubang, dan lubang yang digali kemungkinan lebih dalam,” katanya.
Tiga dari empat rupiah pinjaman mengalir ke Pulau Jawa, sedangkan kontribusi Jawa terhadap ekonomi sekitar 56 persen. Pinjol ilegal juga masih menjadi pelanggaran keuangan ilegal terbanyak. Farras meminta Kementerian Komunikasi dan Digital fokus memblokir aplikasi pinjol ilegal.
E-commerce tumbuh, persaingan didominasi dua grup
Menanggapi pertanyaan wartawan, Farras menyebut transaksi e-commerce dan penjualan marketplace tumbuh signifikan pada 2025 dibanding 2024, dan kemungkinan berlanjut. Pasar didominasi grup TikTok-Tokopedia dan Shopee. “Dengan kekuatan pasar mereka, seperti saat menaikkan biaya layanan Mei lalu, sangat mungkin mereka menaikkannya lagi,” ujarnya. Ia menyebut data tahun 2026 baru tersedia tahun depan.
Rekomendasi
- MBG: Menghubungkan belanja MBG dengan UMKM dan petani lokal, dengan porsi minimum pengadaan dari pelaku lokal. Kontrak pengadaan pemerintah dapat menjadi agunan kredit modal kerja UMKM.
- Stimulus: Menargetkan sektor pertanian dan wilayah yang tumbuh lebih lambat, seperti Kalimantan, Maluku, dan Papua, lewat proyek padat karya dan dukungan pendapatan petani.
- KUR: Menyederhanakan mekanisme dan mengalokasikan berdasarkan kebutuhan pembiayaan daerah, bukan kuota nasional.
- P2P lending: Menerapkan sanksi otomatis saat TWP90 melampaui 5 persen, memberi insentif kredit produktif di luar Jawa, menegakkan aturan ekuitas minimum, dan memberantas pinjol ilegal bersama kementerian dan kepolisian.
- Komunikasi kebijakan: Memperbaiki komunikasi pejabat, terutama setelah isu kenaikan pajak UMKM yang kemudian diluruskan Ditjen Pajak, Kementerian Keuangan, dan Kementerian UMKM.
- Penulis: Robi




Saat ini belum ada komentar